Сколько электромобилей в Китае? Более 40 миллионов машин на новой энергии к концу 2025 года — и почти одно зарядное устройство на каждые два электромобиля (соотношение 1,9:1). При более чем 20 миллионах установленных зарядных устройств Китай владеет примерно 67% мировой публичной зарядной инфраструктуры.
Когда девелопер зарядной сети из Сан-Паулу начал в начале 2026 года закупку оборудования под 40 площадок, он стартовал с европейских поставщиков: €18 000 за станцию 120 кВт и 14 недель срока. Бюджет не выдерживал. Коллега указал на данные за этими ценами: та же производственная экосистема, которая развернула 20 млн станций по Китаю меньше чем за два десятилетия, экспортирует оборудование примерно на 40% дешевле при сопоставимых сертификатах. Первые десять площадок уже запущены.
Эта статья разбирает свежие данные китайского рынка электромобилей и зарядной инфраструктуры, сравнивает их с мировыми бенчмарками и объясняет, что цифры значат для покупателей оборудования.
Ключевые выводы
- Китай достиг 20,09 млн зарядных устройств к концу 2025 года при соотношении машин к станциям ~1,9:1 (в 2020-м было 3,5:1)
- 49% публичных станций — быстрые DC — самая высокая доля в мире, почти вдвое выше американских 28%
- Структурный разрыв растет: рост публичных станций покрывает лишь около 12% новых электромобилей без домашней зарядки
- «План удвоения» нацелен на 28 млн станций к 2027 году с инвестициями более ¥200 млрд (~$28 млрд)
- Для мировых покупателей масштаб внутреннего развертывания Китая означает проверенную надежность производства и конкурентные экспортные цены
Ключевые цифры китайского рынка (2024–2026)
Заголовочное соотношение скрывает более сложную картину: публичная против частной инфраструктуры, региональная концентрация и стремительный сдвиг к мощной DC-зарядке.
Рост инфраструктуры: от 1 миллиона к 20 миллионам
Расширение китайской зарядной сети шло по ускоряющейся кривой. Первый миллион станций занял 13 лет (достигнут в июне 2019-го). Путь от 1 до 10 миллионов — еще пять лет. Затем темп сменился радикально: с 10 до 20 миллионов — всего 18 месяцев, с середины 2024 по декабрь 2025 года.
| Год | Всего станций | Публичных | Частных | Машин на 1 станцию |
|---|---|---|---|---|
| 2020 | ~1,68 млн | ~0,81 млн | ~0,87 млн | 3,5:1 |
| 2022 | ~5,21 млн | ~1,80 млн | ~3,41 млн | 2,7:1 |
| 2023 | ~8,86 млн | ~2,73 млн | ~6,13 млн | 2,3:1 |
| 2024 | ~12,82 млн | ~3,58 млн | ~9,24 млн | 2,1:1 |
| 2025 | 20,09 млн | 4,72 млн | 15,38 млн | ~1,9:1 |
| 2026 (прогноз) | ~25–29 млн | ~6,21 млн | ~22,79 млн | ~1,7:1 |
Источники: National Energy Administration, Китайский альянс продвижения зарядной инфраструктуры (EVCIPA), InsideEVs.
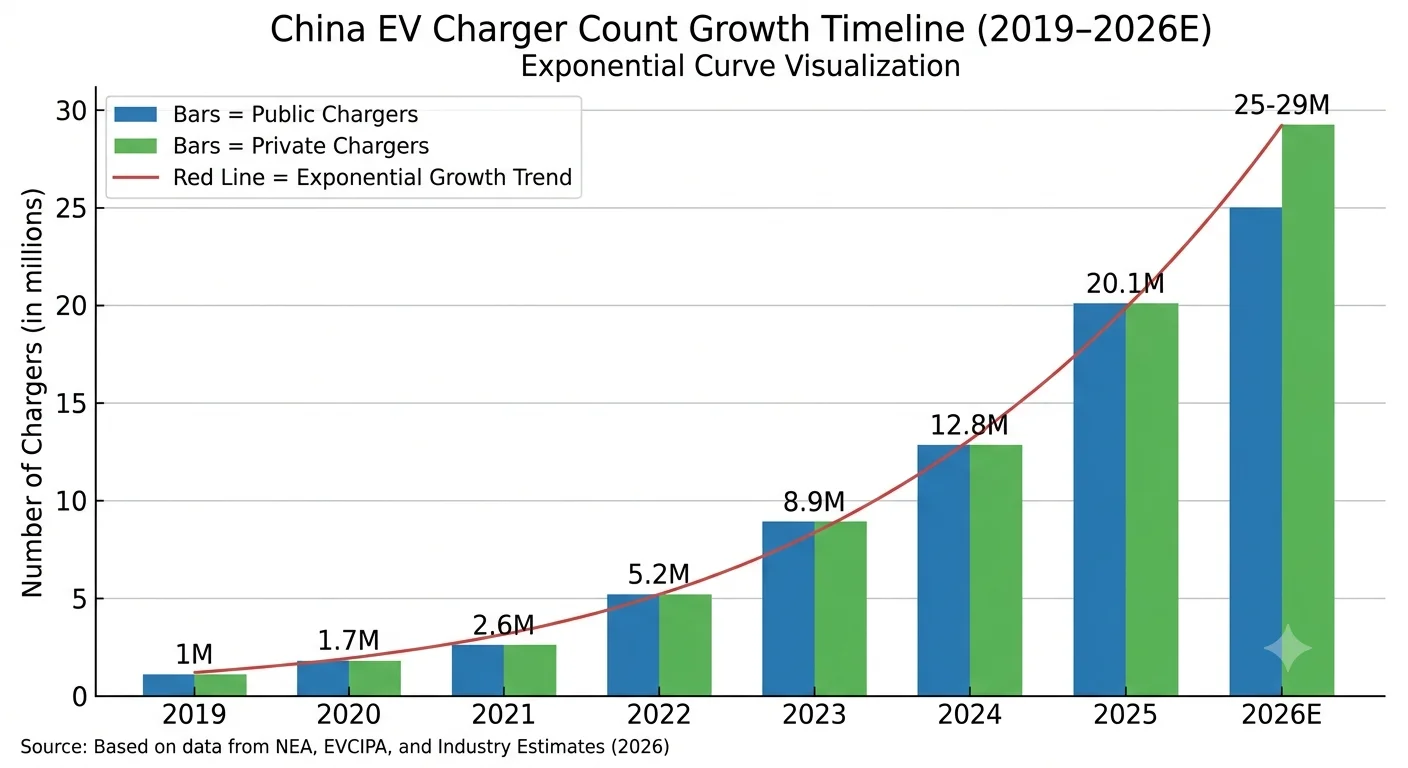
Только за 2025 год Китай добавил 7,27 млн новых зарядных устройств — рост 56,8% год к году. Установка частных станций подскочила на 82%, заметно обогнав 28,2% роста продаж электромобилей за тот же период: частная инфраструктура решительно вырвалась вперед.
Публичные против частных: растущий структурный разрыв
Важнейший тренд внутри данных — разрыв между частным и публичным развертыванием.
Частные станции теперь составляют 76,5% всех зарядных устройств Китая (в 2024-м — 72,1%). Доля покупателей новых электромобилей, устанавливающих частную станцию, выросла с 17% в 2021 году до примерно 35% к середине 2025-го — автопроизводители все чаще кладут домашние станции в комплект.
Рост публичных станций не поспевает за машинами, которые от них зависят. Без машин с выделенной частной зарядкой публичное соотношение ухудшается до ~9:1, а новые публичные станции в первом полугодии 2025-го покрыли лишь около 11,5% проданных электромобилей без домашней зарядки.
Это скрытая история под заголовком проникновения. Для операторов и девелоперов коммерческой инфраструктуры — сигнал устойчивого спроса на публичную зарядку и коммерческой возможности.

Проникновение быстрой зарядки: где Китай реально лидирует
Есть метрика, по которой Китай отрывается от всех: примерно 49% публичных станций Китая — быстрые DC против 28% в США, 25% в Германии и лишь 3% в Нидерландах.
- Средняя мощность публичной станции в Китае к концу 2025 года достигла 46,5 кВт — рост на 33% за год
- Только у пяти крупнейших операторов развернуто более 202 000 станций мощностью выше 250 кВт
- Уже работают мегаваттные (1 МВт+) станции: технология «Flash Charging» BYD заявляет зарядку 10–70% примерно за пять минут
- Более 37 000 сверхбыстрых станций дают скорость, которую отрасль называет «1 км в секунду»
Плотность быстрых станций Китая имеет экономический смысл: короче оборот машин, выше пропускная способность площадки, жизнеспособнее зарядный бизнес.
Китай против мира: глобальное сравнение плотности
| Место | Страна | Электромобилей на публичную станцию | Доля быстрых станций |
|---|---|---|---|
| 1 | Нидерланды | 5 | 3% |
| 2 | Китай | 9 | 49% |
| 3 | Италия | 10 | 26% |
| 4 | Испания | 11 | 31% |
| 5 | Франция | 13 | 21% |
| 8 | Германия | 19 | 25% |
| 9 | Великобритания | 26 | 20% |
| 10 | США | 31 | 28% |
Источник: Benchmark Mineral Intelligence, Visual Capitalist, Q3 2025.

Нидерланды первые по плотности, но их сеть почти целиком медленная AC — под компактную страну с развитой домашней зарядкой. Китайские 9 машин на публичную станцию при самой высокой в мире доле быстрых станций — принципиально другая, более дееспособная сеть.
Масштаб ставит Китай в отдельную категорию. С примерно 67% мировых публичных зарядных точек у Китая больше станций, чем у Европы и Северной Америки вместе взятых. У США на конец 2025 года — около 241 000 публичных станций (173 000 AC + 68 000 DC) — примерно 5% китайской публичной сети. США нужно вырасти в 3,4 раза, чтобы сравняться с китайским соотношением 9:1, и это без учета дальнейшего роста продаж. По оценке IEA, миру нужно около 15,5 млн новых публичных станций к 2030 году — и производственные мощности под этот спрос сконцентрированы в Китае.
Как политика построила крупнейшую сеть планеты
Китайская зарядная сеть выросла не только рыночными силами: продуманная многоуровневая политика ведет развертывание больше десятилетия.
План удвоения (2025–2027)
В октябре 2025 года шесть китайских ведомств во главе с NDRC выпустили «Трехлетний план удвоения сервисных мощностей зарядной инфраструктуры» — самую амбициозную программу в мире. Цели к 2027 году:
- 28 млн зарядных устройств суммарно, способных обслужить 80+ млн электромобилей
- 40 000 новых или модернизированных трассовых станций от 60 кВт
- Расширение сельской сети: минимум 1 400 новых DC-станций в уездах
- 1 000 пилотных «единых» жилых сообществ для решения доступа к зарядке
- 5 000+ двунаправленных станций V2G в 9 пилотных городах
- Инвестиции более ¥200 млрд (~$28 млрд)
План явно смещает акцент с количества на качество: высокомощная зарядка, интеграция с сетью и операционная эффективность вместо простого добавления точек.
От субсидий на покупку — к субсидиям на инфраструктуру
Систематический обзор 2026 года, опубликованный в ScienceDirect, проанализировал двадцатилетнюю эволюцию китайской политики субсидирования зарядки. Ключевой вывод: Китай успешно повернул от субсидирования покупки машин (создавшего спрос) к субсидированию инфраструктуры (обеспечивающей устойчивое принятие). Текущие структуры: до 30% стоимости строительства новых станций покрывается госпрограммами; сельские пилоты получают до ¥45 млн (~$6,2 млн) на уезд; стимулы за фактическую загрузку, а не за число установок — прямой ответ на проблему «зомби-станций».
Обязательная сертификация 3C: фильтр качества
С 1 августа 2026 года все зарядное оборудование в Китае обязано пройти сертификацию 3C (China Compulsory Certification) — безопасность, ЭМС и характеристики. Для отрасли это водораздел: мелкие производители, не дотягивающие до стандарта, уйдут с рынка, а крупные — часто уже с CE, UL и TÜV — консолидируют долю. Для международных покупателей 3C — дополнительный слой гарантии качества. Подробности — в нашем гайде по китайским стандартам зарядки.
Вызовы под заголовками: прибыльность, регионы, сети
Масштаб впечатляет, но данные вскрывают и структурные проблемы.
Кризис прибыльности операторов
Несмотря на бурное расширение — или благодаря ему — большинство публичных операторов Китая убыточны. Сервисные сборы упали до ¥0,2 за кВт·ч ($0,028) — ниже точки безубыточности большинства станций. Документированный кейс оператора в Чжэцзяне: станция на 16 зарядок с вложениями ¥1,5 млн ($210 000) дала ¥429 000 годовой выручки — и чистый убыток ¥240 000 (~$33 000) в первый год после электричества, амортизации и процентов. У крупнейшего по числу станций оператора TELD дневная выручка на станцию упала с ¥25,5 в 2023-м до ¥13,6 в первом полугодии 2025-го — минус 47%.
Для производителей оборудования сжатие прибыли операторов — и риск, и возможность: выживут в консолидации операторы с самым надежным, малозатратным в обслуживании железом. Это долгосрочный аргумент за качество против самой низкой цены.
Региональный дисбаланс
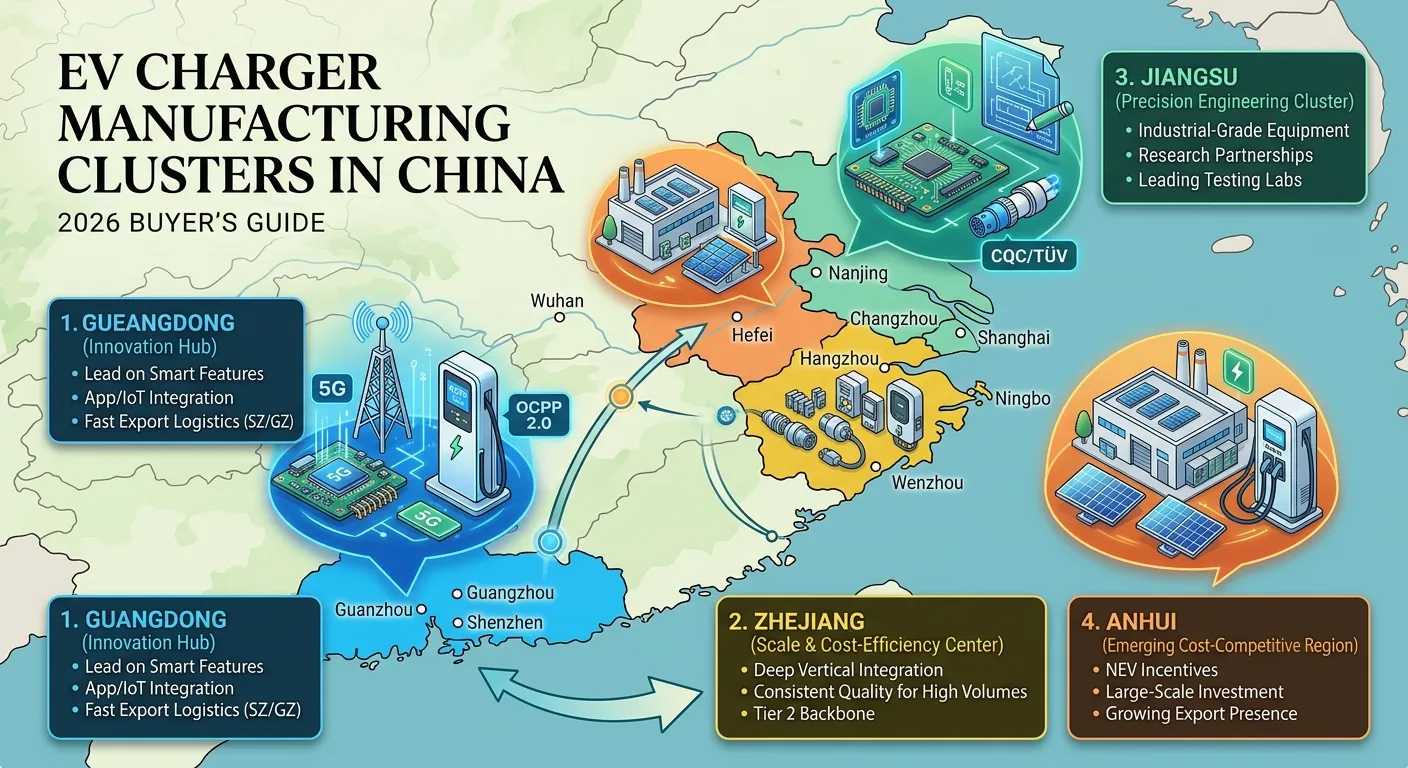
Инфраструктура Китая географически сконцентрирована: топ-10 провинций — все восточные и прибрежные — держат 66,4% публичных станций во главе с Гуандуном, Цзянсу, Чжэцзяном и Шанхаем. В сельских уездах с официальным покрытием 78% более 60% станций — маломощные AC, непригодные для быстрого коммерческого оборота.
Сети и пиковый спрос
В пиковые праздники ограничения даже крупнейшей сети планеты становятся видны: в лунный Новый год 2025-го на трассовых площадках центрального Китая ожидание зарядки достигало четырех часов — феномен, который местные СМИ окрестили «четыре часа очереди — час зарядки». Годовой объем зарядки достиг ~1 100 млрд кВт·ч; суммарной мощности хватает, но мгновенная нагрузка мощных станций на трассовых коридорах создает локальные узкие места. V2G остается пилотным: 5 000 двунаправленных станций против целевых миллионов.
Эти вызовы не уникальны для Китая — Китай просто встречает их на масштабе, которого не достигал никто. Решения — динамическая балансировка, солнечно-накопительные зарядные станции, ИИ-прогнозирование спроса — вероятно, станут мировой практикой.
Что данные значат для покупателей зарядного оборудования
Для девелоперов и операторов за пределами Китая внутренние данные — больше, чем статистика: сигнал о производственных возможностях, зрелости технологий и надежности цепочек.
Масштаб производства = проверенная надежность
Каждая из 20 млн китайских станций — реальный тест в разных условиях: влажное лето Гуандуна, морозные зимы Хэйлунцзяна, высокогорье Цинхая, соляной туман Фуцзяня. Когда у производителя сотни тысяч станций работают в таком диапазоне годами, паттерны отказов и требования к обслуживанию изучены досконально.
Китайская экосистема производит примерно 65% мирового публичного зарядного оборудования. Интеграция глубокая: от силовых модулей и плат управления до жидкоохлаждаемых кабелей и разъемов — вертикально интегрированная цепочка компонентов в масштабе, не имеющем аналогов. Для покупателя из Европы, Юго-Восточной Азии или Латинской Америки это конкурентные цены, железо, проверенное в разных средах, и производители с инженерной глубиной под международные проекты. Подробный обзор поставщиков — в нашем гайде по производителям зарядных станций в Китае.
Технологическое лидерство: быстрая зарядка и жидкостное охлаждение
Мегаваттная зарядка в Китае уже коммерческая, а не дорожная карта: BYD, Huawei Digital Power и профильные производители эксплуатируют станции 1 МВт+. Для рынков, планирующих трассовые коридоры и депо, технология доступна на экспорт уже сейчас — обкатанная на самом требовательном внутреннем рынке мира.
Жидкостное охлаждение из премиум-опции стало стандартным предложением ведущих производителей: станции 360–600 кВт с охлаждаемыми кабелями рутинно ставятся на трассовые площадки и коммерческие хабы. DC-станции Klitv 120–240 кВт — пример этой технологии в массовом развертывании.
Солнечно-накопительные зарядные станции объединяют генерацию, накопитель и быструю DC-зарядку в одной установке: меньше затраты на подключение, возможен арбитраж энергии в межпиковые часы, есть резервное питание — модель для рынков с нестабильными сетями и высокой платой за мощность.
Как оценивать китайских производителей
1. Сертификаты. CE для Европы, EAC для ЕАЭС, UL для Северной Америки; с августа 2026-го — обязательная 3C как базовый фильтр качества.
2. OCPP. Требуйте OCPP 1.6J или новее: проприетарные протоколы создают вендор-локаут, OCPP защищает вашу операционную гибкость.
3. Экспортный опыт и упаковка. Промышленная деревянная обрешетка, документированные меры защиты и референсы доставленных международных проектов.
4. Постпродажная поддержка. Техподдержка через часовые пояса, удаленная диагностика, доступность запчастей, OTA-обновления.
5. Сигналы качества производства. Масштаб завода, собственные НИОКР, точные компоненты, контроль качества: выделенная производственная площадка с лабораториями — другой уровень обязательств, чем аутсорсная сборка.
Выводы
Данные китайского рынка электромобилей рассказывают историю о будущем: 20 млн станций, соотношение 1,9:1, 49% быстрых DC — инфраструктурный рывок без аналогов по масштабу и скорости. Под заголовками — устойчивые вызовы (дефицит публичной зарядки, прибыльность операторов, региональный дисбаланс) и ясное направление (выше мощность, умнее сети, консолидация вокруг качества).
Для покупателей практический вывод прост: экосистема, построившая крупнейшую сеть планеты, сегодня производит экспортное оборудование. Китайские производители развернули больше станций в большем разнообразии условий, чем любая другая база поставщиков, — и этот опыт вшит в экспортируемое железо.
Вопрос не в том, справится ли китайское оборудование с требованиями вашего проекта. При должной проверке сертификатов, интероперабельности и поддержки вопрос лишь в том, какой производитель подходит вашему развертыванию.
Планируете проект зарядной инфраструктуры? Свяжитесь с инженерами Klitv — обсудим мощность, конфигурацию площадки и сертификацию. Полный каталог: от 7 кВт AC до 600 кВт DC с жидкостным охлаждением, OCPP и поддержкой международных проектов.
Опубликовано 30 сентября 2026 года. Данные: National Energy Administration of China, Китайский альянс продвижения зарядной инфраструктуры (EVCIPA), Benchmark Mineral Intelligence, IEA и отраслевая аналитика.